在第一部分中,我们讲了为什么 iGaming 市场在增长,而运营商却越来越难赚钱:现在的竞争围绕的是现有玩家,而不是新玩家。现在来说说对这一转变的应对。主要的经济潜力不再在于买量规模,而在于留存、个性化和精准度。下面讲讲为什么传统留存正在消亡,预测评分和产品个性化如何改写规则,以及这对跑流量的人意味着什么。
传统留存渠道正在消亡
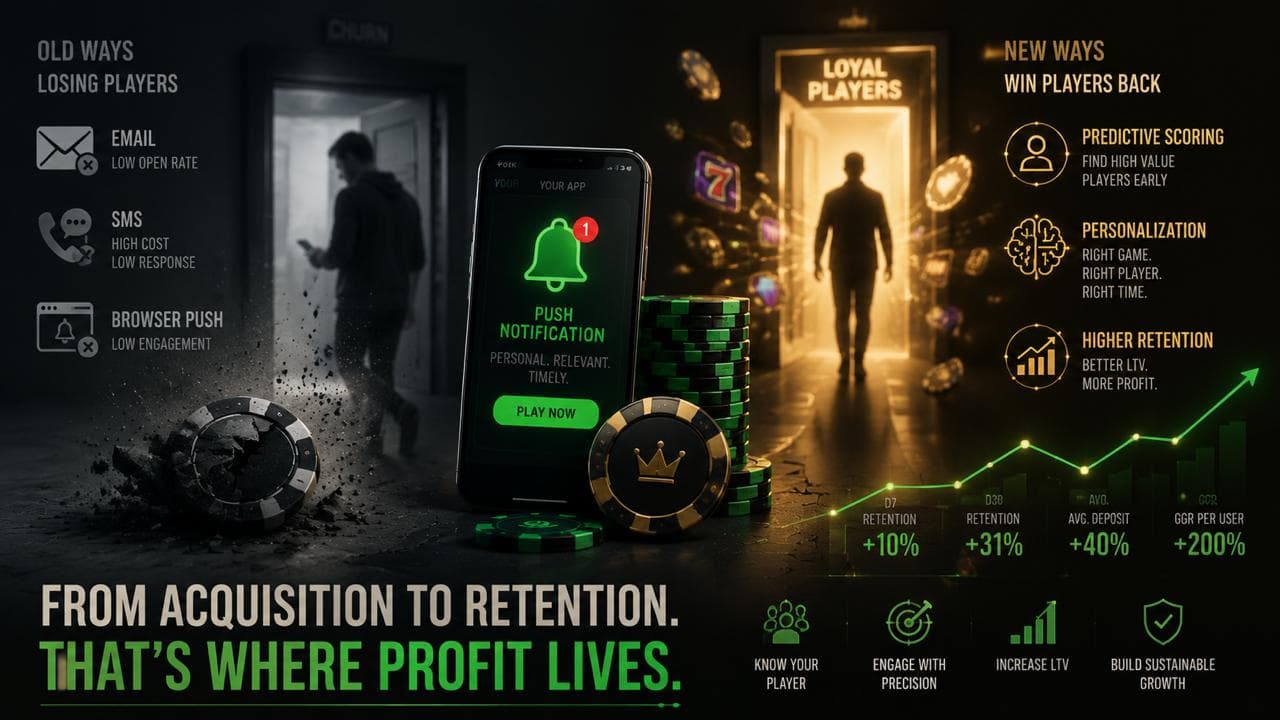
这是最安静却最重要的转变。几十年来留住玩家的渠道正在退化:
- 邮件 在促销上几乎已死:在一个注册过数百家赌场的邮箱里,几乎每封邮件都会落进“推广”分类,就连事务性邮件(确认、交易)也经常直接进垃圾箱。
- 短信 来自陌生号码,而且在不少 GEO 贵得离谱。
- 浏览器推送 的效果充其量算平庸。
唯一真正能留住玩家的外部渠道,是移动应用及其推送通知。数字上的差距非常惊人:拥有强大应用的品牌,次月留存能达到 60%,而纯靠效果营销的项目,能有 25% 就算幸运了。PWA 在这方面较弱,它的触达范围太小,撑不起稳定的留存。对于持有本地牌照的运营商,自有应用干脆成了对外沟通的主要渠道。
竞争转向了精准度
手动分群、专家规则和标准的 CRM 触发器,已经跟不上玩家行为变化的速度。赢家不是单纯把用户带进来的人,而是能快速搞清楚该拿这个用户怎么办的人。
实际上,这意味着要学会预测:谁会存款,谁会复存,谁有 VIP 潜力或高 LTV,谁有流失风险。然后提前行动,而不是事后补救。从玩家行为变化到团队作出反应之间的延迟,是有直接成本的。
一份行业报告中的案例显示了这能带来多少回报。一个机器学习模型在活跃的前 3 天内就识别出了一名潜在的高额玩家:
- 11 天达到 VIP 门槛,而标准 CRM 方法需要 63 天。
- D30 留存:31% 对 20%。
- 首次接触后每日 NGR 提升 30%。
- 这一切都没有增加获客预算。
识别高价值玩家的速度,本身就成了利润来源。
产品个性化:iGaming 正在向 Netflix 靠拢
在过度拥挤的游戏目录中,赢家不是内容更多的人,而是在对的时间把对的内容分发给对的受众的人。这和 Netflix、Spotify、Amazon 运行的逻辑相同:推荐系统、基于行为的排序、持续的模型再训练,以及用户的行为与其在界面中看到的内容之间的快速反馈闭环。
同一份报告中的第二个案例展示了效果。把“推荐游戏”板块中的人工逻辑替换为机器学习后,带来了:
- 点击转化率提升 8 个百分点。
- D7 留存提升 10 个百分点。
- 平均存款额提升 40%。
- 该板块的人均 GGR 提升 200%。
关键在于:这一效果没有经过改版,也没有额外的营销预算,纯粹来自个性化逻辑的改变。但有一个前提:没有衡量的 AI 几乎毫无用处。没有 KPI、对照组和 A/B 测试就上线的项目,回报很弱甚至为零。AI 需要作为撬动某个具体单位经济指标的杠杆来部署,而不是作为形象工程。
Tier-1 和 Tier-2/3 以不同方式打破经济账
另一个被低估的现实:不同层级的市场带来不同的问题。
- Tier-1: 限制、流量成本、KYC 要求和合规成本都在上升。
- Tier-2/3: 流量更便宜,但薅羊毛(bonus abuse)、多账号、联盟欺诈都更多,玩家质量也更弱。
没有预测评分,运营商最终是在为噪音而不是玩家价值买单,这在两边都同样伤人。
这对跑流量的人意味着什么
所有这些转变都指向一个结论:运营商已经承担不起只按首存(FTD)价格来评判合作伙伴了。他们需要质量、留存和可预测的 LTV。
✅ 像运营商一样思考:复存(RD)、批准率、玩家质量,而不只是量
✅ 押注产品的留存逻辑和它的应用,而不只是买量
✅ 通过具体的单位经济指标衡量 AI 和个性化的效果
✅ 像对待新产品一样进入新 GEO:本地化的支付、文化和监管
❌ 不要只用首存数量衡量成功
❌ 不要把邮件或短信当作主要的留存渠道
❌ 不要在没有 KPI 和 A/B 测试的情况下把 AI 当作走过场来上线
❌ 不要在所有层级市场套用同一种打法
总结
- 传统留存渠道(邮件、短信、浏览器推送)正在退化:次月留存高达 60% 的应用正在胜出。
- 主要潜力在于精准度:对存款、VIP 潜力和流失风险的预测评分。
- 产品个性化能在不增加广告花费的情况下推动指标增长,但前提是通过单位经济来衡量。
- 不同层级需要不同的打法,否则运营商就是在为噪音买单。
iGaming 已经成为一个成熟的市场,精准度胜过为了规模而规模。对跑流量的团队来说,这只意味着一件事:价值现在在于质量以及与运营商的合作关系,而不在于便宜的线索。
想围绕 2026 年的现实来构建你的流量策略:质量、留存和可预测的 LTV,而不是一次性的首存?联系我们,我们来看看你的产品和 GEO。
本文涉及的术语
不熟悉某个术语?每个词条都链接到我们的 联盟营销与 iGaming 术语表.
你可能还喜欢

iGaming 中的 CPA 与 Spend 模式:2026 年赌场流量该怎么付费
按 CPA 还是按消耗比例付费?两种模式在赌场流量上如何运作,CPA 强在哪里,以及为什么 Spend 往往能给运营商带来更稳定的流量。
阅读文章 →
2026 年的 iGaming:为什么增长不再等于运营商的利润
到 2030 年,线上赌场市场规模可能达到 $447B,但增长已不再保证运营商盈利。本文谈入场成本上升、自研平台的消亡和监管压力。第 1 部分。
阅读文章 →
2026 年的加密赌场和 Web3 Offer:为什么转化率屡创新高
没有 KYC 的漏斗、不会中断的支付、有消费力的受众:为什么 Web3 博彩能带来创纪录的 Reg-to-Dep,以及跑加密 Offer 时如何不烧预算。
阅读文章 →